
9月27日,港交所披露消息,消息显示,寅家科递交上市申请,独家保荐人为国泰君安国际。这家成立十三年的上海“小巨人”,用全栈自研的技术底牌,讲述了一个从智能驾驶到通用机器人的跨界故事。 但故事的另一面,是持续失血的现金流、高企的赎回负债,以及第二梯队供应商难以言说的生存处境。
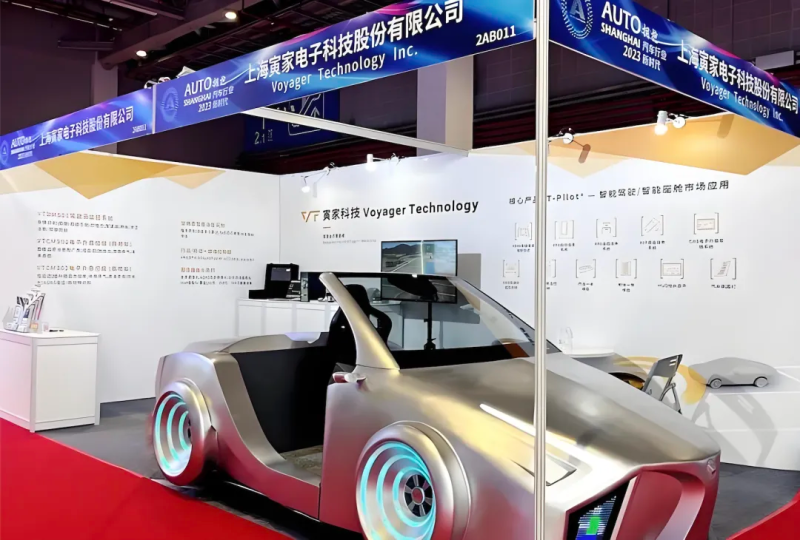
一家成立十三年的上海“小巨人”,用全栈自研的技术底牌,讲述了一个从智能驾驶到通用机器人的跨界故事。但故事的另一面,是持续失血的现金流、高企的赎回负债,以及第二梯队供应商难以言说的生存处境。
9月27日,港交所披露了一则新的递表消息。
上海寅家电子科技股份有限公司(寅家科技)向港交所主板递交上市申请,独家保荐人为国泰君安国际。这家总部位于上海的智能驾驶解决方案供应商,在成立十三年后,正式叩响资本市场的大门。
寅家科技递表港股
在智驾公司扎堆IPO的当下,寅家科技并不算最耀眼的那一个。按2025年收入计,它在中国智能驾驶及视觉安全解决方案供应商中排名第九,国内厂商中排名第五。论声量,它不及头部梯队;论故事,它的“通用机器人”叙事又刚刚起步。
高速增长与持续失血并存,寅家科技的IPO故事,究竟在讲什么?
01
一个“慢公司”的十三年
寅家科技创始人陈寅仁毕业于多伦多大学电子与计算机工程系,曾在日本富士通集团汽车事业部担任中国事业战略执行总监。2013年,他回国创业,切入视觉感知与智能辅助驾驶。
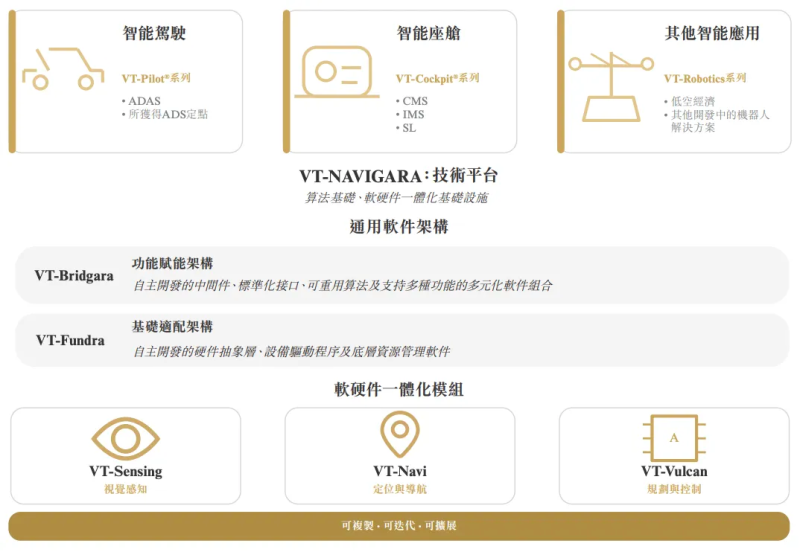
寅家科技主要解决方案和产品
他没有从高阶方案起步,而是从低阶产品一步步爬升。从2013年的行车记录仪,到2014年的720°全景环视,再到2015年的APA自动泊车与AVP代客泊车,2017年前视摄像头搭载ADAS功能落地。
伴随着2021年全景自动泊车系统实现量产,寅家的产品开始真正进入整车厂的采购清单。
陈寅仁对这家公司的定位有着清醒的边界感:“我们选择全栈自研,并非追求全产业链包揽,而是牢牢掌控智能感知、智能辅助驾驶、智能座舱三大核心底层技术。”
招股书显示,截至2026年一季度,公司累计出货产品突破百万台,在手定点订单规模达400万台。
产品不断推出的同时,寅家科技也在不断寻求外部融资。
招股书显示,寅家科技已经完成了5轮融资,吸引正海资本、深创投、深高新投、东方富海、汇通达网络等入股,最新估值约27.8亿元。
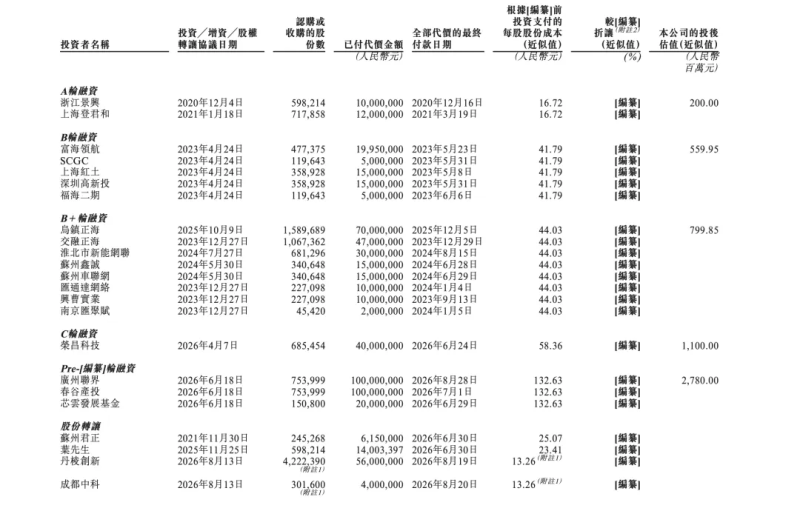
寅家科技融资情况
其中,2026年6月18日,距离正式递表港交所仅三个月,公司完成了一轮增资。广州联界、春谷产投、深圳丹恒、芯云发展基金四家机构合计投入2.8亿元,投后估值锁定在27.8亿元。
对于投资方而言,以27.8亿元的估值押注一家年收入4.81亿元、经调整亏损收窄至仅375万元的公司,赌的是上市后的流动性溢价和业绩释放空间。
IPO前的股权图谱也随之清晰:控股股东陈寅仁、刘小村、陈寅元通过稳捷芜湖持股36.02%,加上陈寅仁控制的稳正贽诚和上海陛捷,一致行动人合计持股约47.96%。正海资本通过乌镇正海持股7.58%,系第一大外部股东,并携手交银资本通过交融正海再持股5.09%。
此次IPO,寅家科技拟将募资用于进一步发展其技术能力并推动相关商业应用、智造能力的升级、海外市场布局等。
02
修复的毛利率,与跨界的想象力
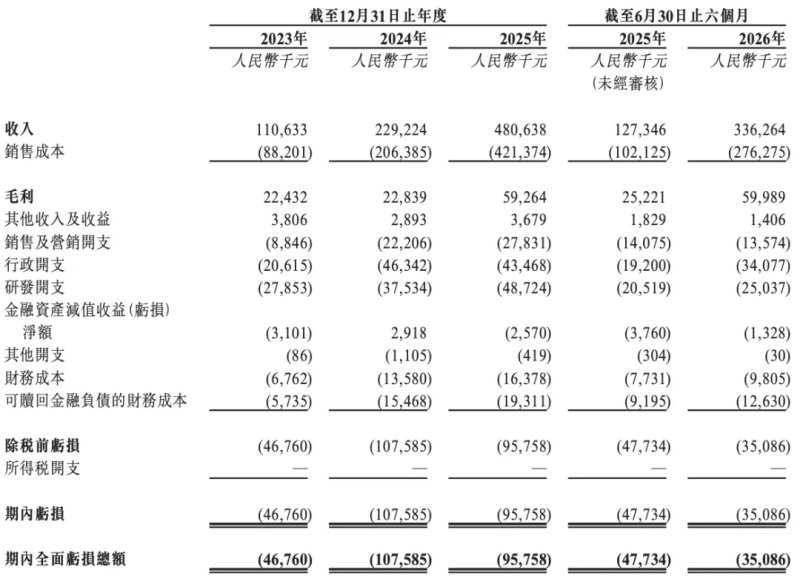
翻开寅家科技的招股书,财务部分最先入眼的,是陡峭的收入曲线。
寅家科技财务状况
2026年上半年,公司进账3.36亿元。
往前推三年,2023年全年只有1.11亿元,2025年已经做到4.81亿元。三年翻四倍,复合增长率108.4%。
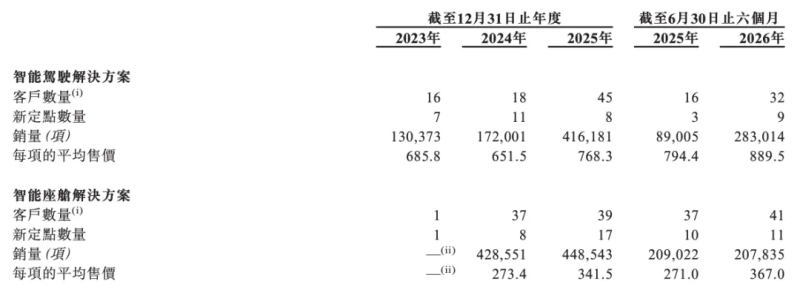
其中,智能驾驶解决方案是主力,2025年卖出41.62万项,客户数从2023年的16个扩到45个;每项平均售价从685.8元提升到768.3元。
寅家科技智驾业务进展
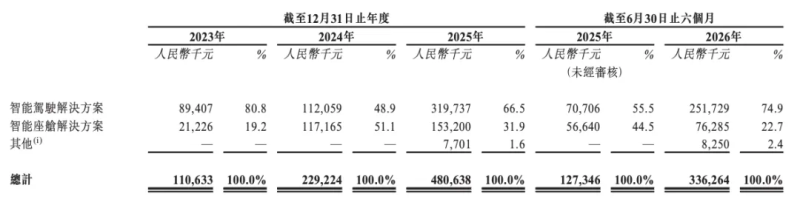
招股书显示,2026年上半年,智驾方案销量达到28.30万套,收入为2.52亿元,同比增加256.0%,占总收入的74.9%。此外,截至2026年6月末,寅家科技智驾方案累计取得超过120项定点,产品已应用于中国前十大车企的车型,并覆盖全球前十大车企中的七家车型。
值得一提的是,寅家科技智驾方案以基础ADAS为主,涵盖高速NOA、城市NOA的VT-Pilot 3.0方案计划于2027年商业化。对于当前竞争火热的市场来说,入局时间并不算早,甚至有点晚了。
寅家科技各项业务营收变化
另一大产品线智能座舱,近两年收入增长明显,这主要是通过并购实现的。
2024年,寅家科技通过股权转让及增资,取得上海宇宙约70.11%股权。后者主要从事汽车氛围灯等产品研发和生产。
在完成收购后,寅家科技智能座舱业务收入增长明显,从2023年的2122.6万元、占总收入的19.2%,增至2025年的1.53亿元、占总收入的31.9%。
收入爆发并没有同步变成利润。
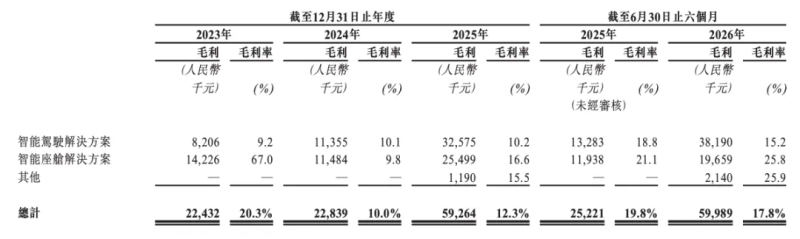
毛利率的走势像坐了一趟过山车:2023年还有20.3%,2024年直接被压到10.0%,2025年回到12.3%,2026年上半年修复到17.8%。
寅家科技毛利率变化
2024年那道”坑“,是那年智驾行业价格战打得最凶,主机厂压价,毛利率被挤到个位数。之后靠高附加值产品占比提升和规模效应,才慢慢爬回来。
如果看经调整数据,亏损收窄趋势更为明显。
2023年经调整净亏损4022万元,2024年扩大至7816万元,2025年收窄至5811万元,2026年上半年仅剩375万元,经调整净利率1.1%,公司的经营层面似乎正在逼近盈亏平衡点。
寅家科技为资本市场准备的第二个故事,是关于“技术复用”的跨界想象力。
公司的技术底座名为VT-Navigara,是一个以算法为基础、软硬件一体化的平台。基于这个平台,寅家在智能驾驶和智能座舱之外,正在开辟第三条产品线:通用机器人。
2025年11月,寅家科技推出低空经济解决方案并开始产生收入;自动割草机器人VT-Mow系列正在开发中,预计2027年推出。
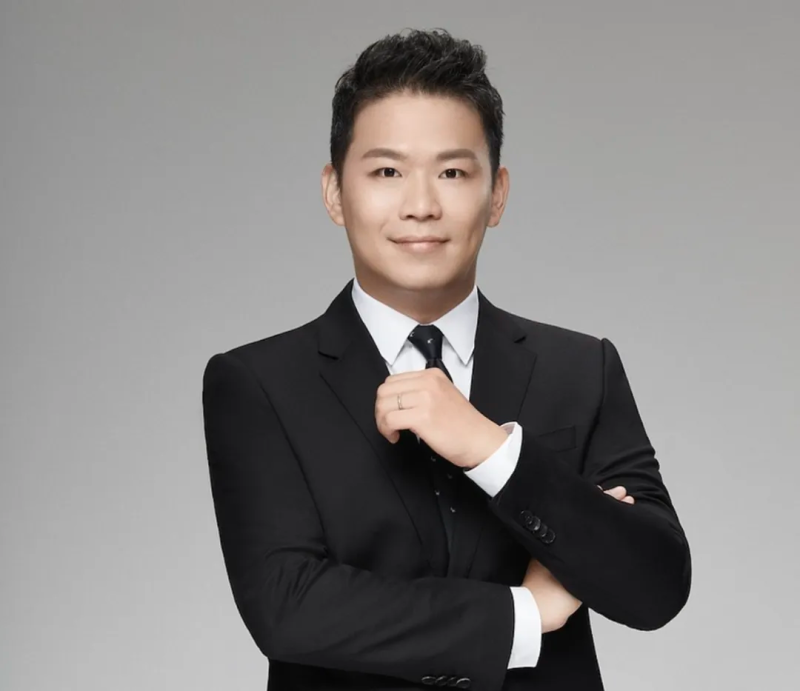
寅家科技创始人陈寅仁
陈寅仁对这个跨界逻辑的解释是:“乘用车、低空飞行器、人形机器人本质均为智能移动载体,在视觉感知、环境识别、融合定位、运动控制、路径规划等核心底层技术高度互通。”
逻辑本身是成立的。车载场景经过十余年极端工况验证的融合视觉导航控制算法,在理论上确实具备向其他智能移动体迁移的可行性。
但技术逻辑的成立,并不等同于能快速商业变现。2026年上半年,低空经济解决方案收入仅830万元,占总营收的2.4%。通用机器人业务尚未产生规模收入。对于寅家电子而言,第三增长曲线目前更多是“期权价值”,而非现实的利润贡献。
03
藏在招股书里的真实困境
如果只读收入数据,寅家电子是一个典型的“高成长故事”。但招股书的资产负债表和现金流量表,揭示了故事的另一面。
第一个困境,是现金流的持续失血。
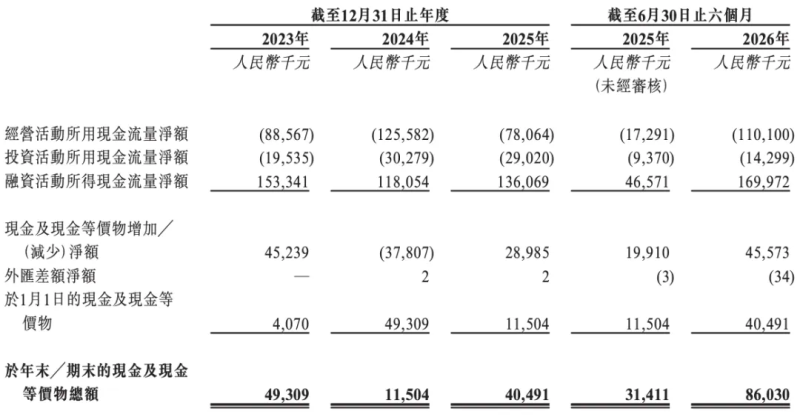
寅家科技现金流量摘要
寅家科技每做一单生意,账面上是收入,口袋里却在往外掏钱。报告期内,公司经营活动现金流始终为负,四个报告期分别是8856.7万元、1.26亿元、7806.4万元和1.1亿元的净流出。生意做得越大,现金消耗得越快。
钱去哪了?寅家科技是Tier2,面对的是整车厂。货交出去了,钱却要等。报告期内,贸易应收款项及应收票据的周转天数分别是204.1天、148.7天、142.8天和154.3天,半年左右才能回款是常态。
到2026年6月末,公司账上的贸易应收款项及应收票据是3.12亿元。而整个上半年,公司收入才3.36亿元。半年收入几乎全部躺在应收账款里。
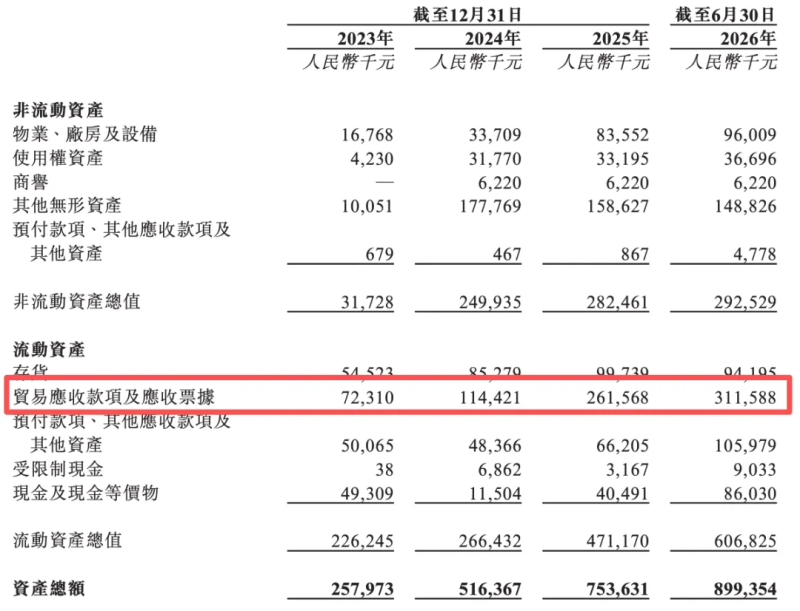
寅家科技贸易应收款项不断增加
第二个困境,是赎回负债构筑的财务高压。
寅家科技头顶悬着一道倒计时,触发开关是2027年末。这道倒计时的来源,是公司从2020年起在多轮融资中签下的一系列特殊股东权利:赎回权、清算优先权。触发条件写得很明确:最终控股股东辞任,或者公司没能在2027年末前完成合资格上市。
在会计上,它们被记为赎回金融负债。
报告期内,这个数字从1.60亿元一路涨到4.59亿元。随之而来的财务成本也在抬升:2024年1546.8万元,2025年1931.1万元。上市,是触发赎回权终止的核心条件。
递表前的9月10日,寅家科技与全体股东签了补充协议,暂时终止赎回权。但协议留了一个口子:如果公司终止上市申请,或者首次提交后24个月内没完成上市,赎回权自动恢复。
第三个困境,是客户集中度与议价能力的结构性矛盾。
报告期内,寅家科技来自前五大客户的收入占比从2023年的93.2%逐步下降至2026年上半年的54.7%,但集中度仍然偏高。
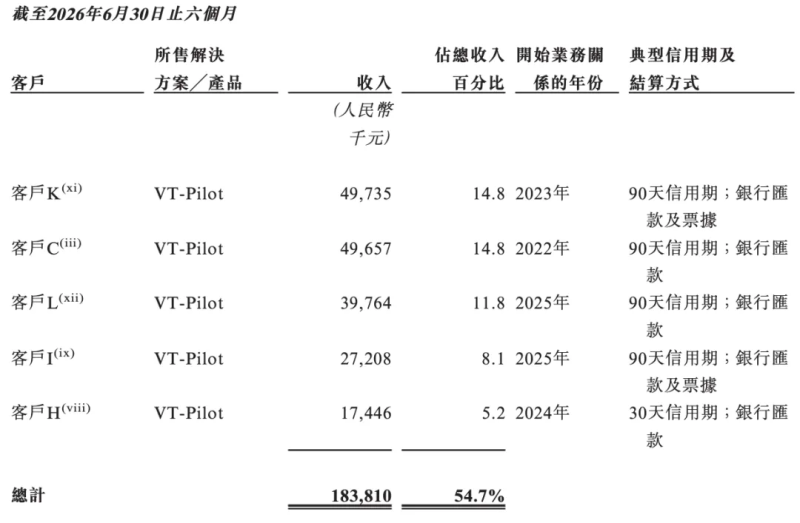
寅家科技前五大客户情况
作为第二梯队供应商,寅家科技面对的是大众、一汽、奇瑞、丰田这类体量远超自己的客户。在行业价格战持续的背景下,第二梯队供应商的议价能力天然受限。
把寅家科技的故事放在智驾行业的大背景下看,它本质上是在为一个“中间层”的生存与发展寻求资本市场的背书。
它的未来取决于两件事:智驾主业的毛利率能否在价格战的压力下维持在健康区间,以及通用机器人叙事能否在窗口期内转化为真实的收入。前者决定它能不能活下来,后者决定它能走多远。
评论: