
10月13日,华为半导体业务、无线终端芯片产品管理部部长徐松余首次系统披露了麒麟芯片的技术演进路线与量产进展。“下一代麒麟2027芯片已经在手上,测试符合预期,更远的芯片也已经在规划和设计。”在他看来,逻辑折叠技术打开了麒麟芯片未来十年的演进空间,未来华为还将探索更多层的逻辑折叠。显然,华为已经不用再回答“还能不能做”,开始回应“接下来怎么做”。
时隔六年,麒麟芯片媒体沟通会重启。
10月13日,华为上海练秋湖研发中心,华为半导体业务、无线终端芯片产品管理部部长徐松余首次系统披露了麒麟芯片的技术演进路线与量产进展。“下一代麒麟2027芯片已经在我们手上,测试符合预期,更远的芯片也已经在规划和设计。”
在他看来,逻辑折叠技术打开了麒麟芯片未来十年的演进空间,“未来华为还将探索更多层的逻辑折叠,但具体层数将根据产品需求确定。”
显然,华为已经不用再回答“还能不能做”,开始回应“接下来怎么做”。
01
麒麟9050 Pro完整架构图披露
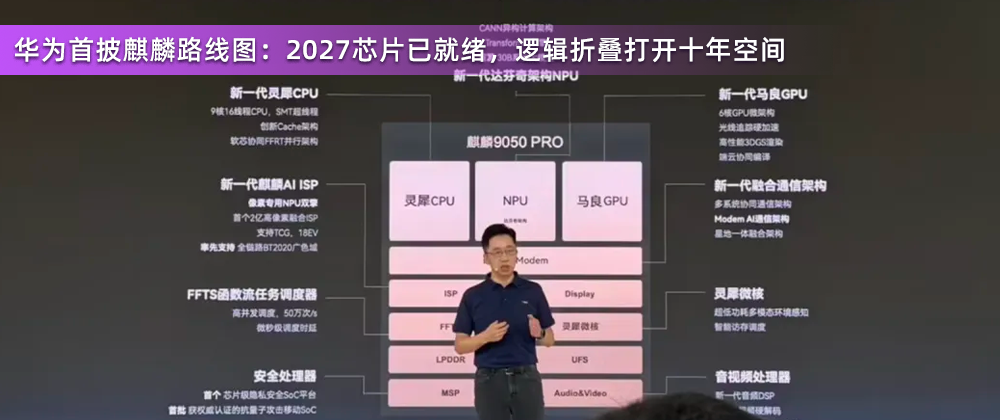
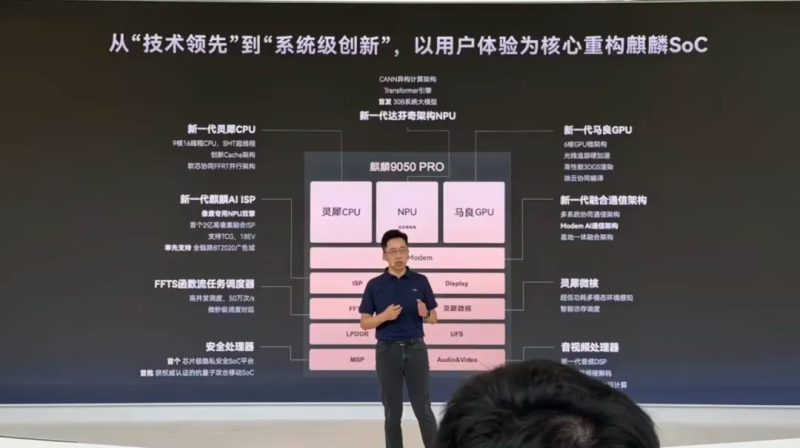
徐松余首次公布了麒麟9050 Pro的完整架构图。从清单看,这是一颗高度自研的芯片:新一代灵犀CPU采用九核异构设计,马良GPU、达芬奇架构NPU、麒麟AI ISP、Balong AI Modem、FFTS函数流任务调度器、音视频处理器、安全处理器及灵犀微核等模块悉数在列。
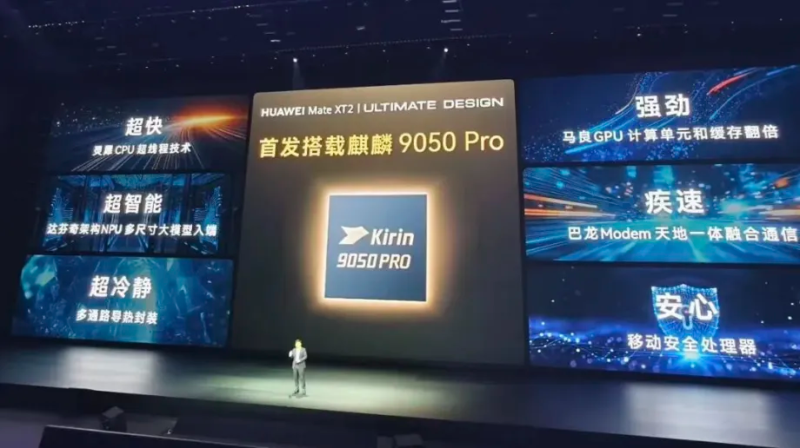
作为华为首款成功量产的逻辑折叠芯片,麒麟9050 Pro的性能提升数据也在会上披露:CPU大核能效提升41%,NPU算力提升140%。
逻辑折叠技术的核心思路,是从传统的“几何缩微”转向“时间缩微”。不再单纯依赖晶体管尺寸的缩小,而是通过立体堆叠架构将电路分层设计,利用高密度互联缩短信号传输路径,从而在不完全依赖更先进制程的条件下提升性能与能效。
这一技术路径的体系化理论支撑,正是华为半导体业务部总裁何庭波于2026年5月在IEEE ISCAS 2026上正式发布的“韬(τ)定律”。该定律将时间常数τ=R×C作为跨越器件、电路、芯片、系统四层的统一优化目标。
这是中国半导体企业首次在全球范围内提出一套可指导产业长期演进的原则。
何庭波在论文中指出,传统几何缩微的行业契约已不再成立,纯尺寸缩小带来的性能与成本收益急剧递减,而韬定律则通过全栈协同设计,用“设计智慧”弥补制程短板。
徐松余同时透露,更远期的芯片已在规划和设计之中。他表示,逻辑折叠技术打开了麒麟芯片未来十年的演进空间,“未来华为还将探索更多层的逻辑折叠,但具体层数将根据产品需求确定。”
在工艺指标方面,麒麟9050 Pro的混合键合间距已达到1.5微米,徐松余称计划在2027年进一步缩小至1微米。这一指标直接关系到立体堆叠架构中层间互联的密度与效率。
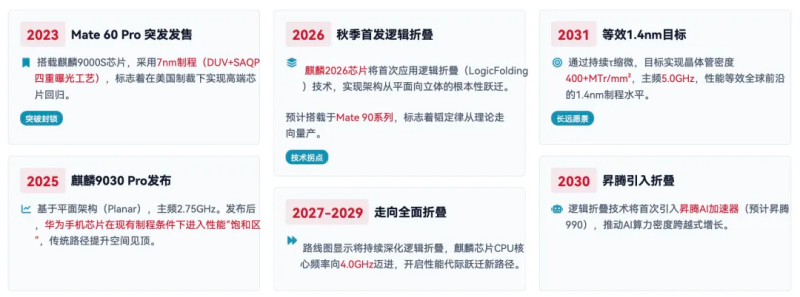
昇腾芯片未来路线图规划
根据韬定律的PPDC(性能、功耗、密度、成本)演进路线图,华为计划在2031年实现等效1.4nm制程水平,晶体管密度达到400+MTr/mm²,主频5.0GHz。而2026年麒麟芯片在7nm节点上实现的238 MTr/mm²晶体管密度,单代之内达成了过去几何摩尔定律需要3年才能实现的密度跃升。
值得注意的是,徐松余在演讲中多次强调产业协作的重要性。他指出,逻辑折叠路径仍面临工具链和方法论、工艺差异补偿、跨层互联开销优化、能耗控制及基准测试方法等多重挑战,“未来属于开放合作,没有一家企业可以独自解答所有答案。”
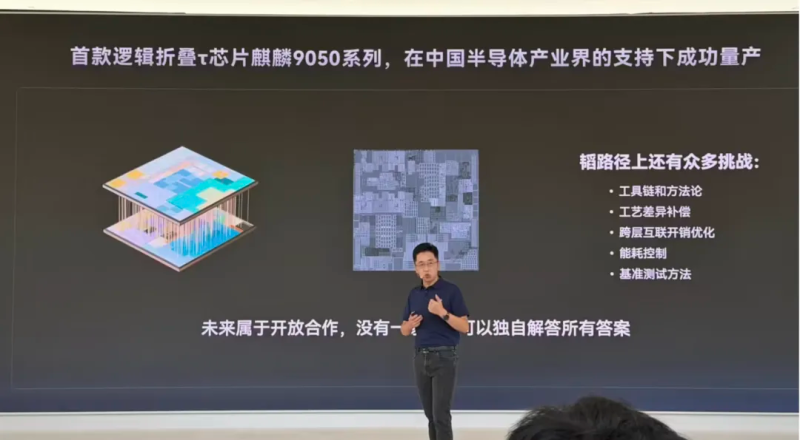
华为半导体业务、无线终端芯片产品管理部部长徐松余
何庭波此前也在论文中明确表示,韬定律是一个开放体系,仍需整个产业链协同攻克EDA工具链更新、晶圆间工艺偏差控制、3D立体设计散热及产业标准等系统性挑战。
02
一条“被逼出来”的自研路
麒麟芯片的历史,是一部在“落后”标签下反复迭代的生存史。
华为的芯片设计基因可追溯至1991年成立的ASIC设计中心,彼时华为仅有百人规模。2004年,海思半导体正式成立,但早期芯片主要面向通信基站等网络设备。
华为半导体业务部总裁何庭波
2009年,华为推出首款手机应用处理器K3V1,采用早期工艺,主要被山寨手机厂商用于低端Windows Mobile设备,市场表现平平,却为后续积累了架构设计与终端适配的基础经验。
2012年的K3V2是华为首款规模化商用的自研手机芯片,搭载于Ascend D1及第一代Mate机型。但“发热控制不佳、GPU兼容性差”的短板,让华为在同期国际竞品面前承受了巨大压力。这颗芯片后来被反复提及,是因为它让华为看清了差距到底在哪。
真正的转折是2017年的麒麟970,这是全球手机SoC中首次集成独立NPU的芯片,开启了手机端AI推理运算的独立算力通道。2018年的麒麟980跃升至7纳米制程,2020年的麒麟9000采用5纳米工艺,在晶体管规模上跻身同期全球旗舰行列。
2020年5月,美国出口管制升级,随后台积电断供,麒麟芯片被迫停产。何庭波后来在回顾那段时期时,用了一个极为克制的比喻:“2020年5月以后……我常说是一夜之间被打回原始社会,我们跟国外同行只有在麦克斯韦方程、薛定谔方程、门捷列夫元素周期表还有沟通的语言,剩下的都分家了。”
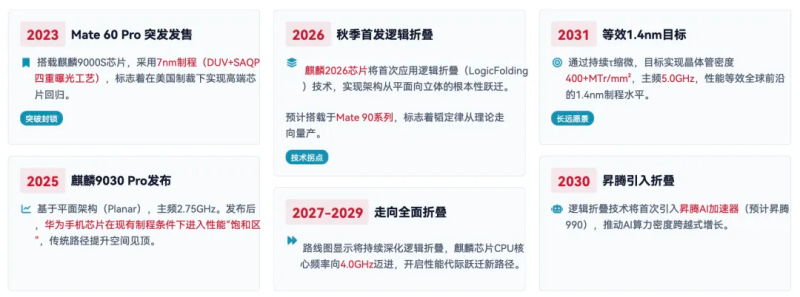
麒麟芯片关键发展历程
此后三年,麒麟在公众视野中消失,但设计层面的研发并未停止。2023年8月,搭载麒麟9000S的Mate 60系列突然上架,完成了麒麟芯片的实质性回归。徐松余在本次沟通会上披露:自回归以来,搭载麒麟芯片的终端产品累计发货量已过亿。
2026年,何庭波在国际电路与系统研讨会上正式提出“韬定律”,将华为过去六年的实践上升为一种可指导长期演进的方法论。
基于这一思路,华为已设计并量产了381款不同定位的芯片产品,多数为已落地消费级、工业级场景的成熟产品。而麒麟9050 Pro所搭载的逻辑折叠技术,正是韬定律在手机SoC领域的工程呈现。
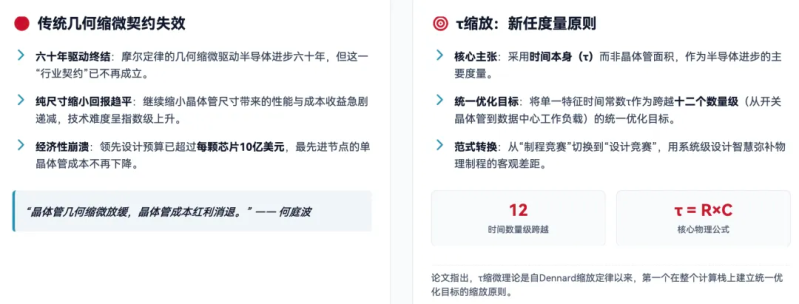
何庭波“韬定律”相关论文核心观点
与此同时,华为在半导体产业链的自主化布局已形成“设计—制造—工具”三线并进的格局。
设计侧由华为海思主导,麒麟、昇腾、鲲鹏三条产品线并行;设备侧新凯来前身为华为2012实验室“星光工程部”,2025年展出31款核心设备覆盖外延、刻蚀、沉积全流程,据称在手订单突破100亿元,覆盖国内80%以上主流晶圆厂;工具侧启云方发布完全自主知识产权EDA软件。
产业链自主化进展评估显示,设计侧自主化已达95%,设备侧达75%,工具侧达70%,而EUV光刻机仍是最大短板,自主化率仅约20%。
03
麒麟芯片的边界,早已不止手机
经过多年演进,“麒麟”产品线已覆盖移动终端、智能座舱、AI计算与服务器等多个领域。
手机与移动终端仍是麒麟芯片的基本盘。自2023年麒麟9000S回归以来,搭载麒麟芯片的终端产品累计发货量已过亿。麒麟9050 Pro已于2026年9月7日随Mate XT 2三折叠手机首发亮相,并应用于Mate 90系列部分高端机型,承担华为高端手机的核心算力任务。
汽车领域则是麒麟芯片近年来拓展最快的第二战场。根据行业分析报告,2025年中国市场乘用车智能座舱前装搭载率已突破74%,座舱域控制器架构渗透率超过50%,中国智能座舱市场规模达到1813亿元,占全球市场份额的33%。
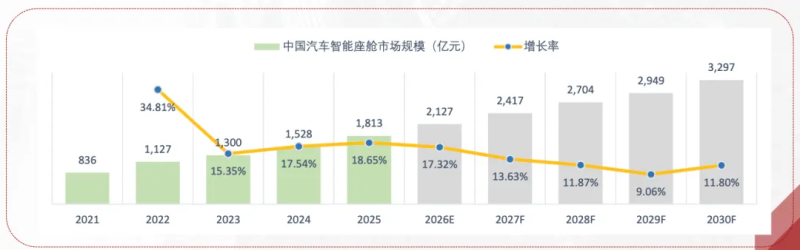
资料来源:问可汇
麒麟车载芯片主要定位于智能座舱域控制器,与华为鸿蒙操作系统深度协同。早期主力型号麒麟990A采用4核泰山V120加4核A55的CPU架构,AI算力为3.5TOPS,以“在成熟制程上实现流畅体验”的工程能力著称,最早搭载于问界M5等车型。
新一代麒麟9610A的指标提升明显。CPU运算力达200K DMIPS,GPU运算力3TFLOPS,NPU AI算力达30TOPS,性能表现与高通第四代座舱芯片SA8295持平,而采用的是国产14纳米工艺。
在芯片厂商竞争格局中,高通凭借骁龙8155、8295等迭代芯片占据全球中高端智能座舱主流市场,英伟达以DRIVE Orin/Thor主打超高算力舱驾融合场景,而华为麒麟车载芯片则依托自研芯片、算法、系统的软硬一体化适配,深度绑定鸿蒙生态。
值得注意的是,有媒体拆解信息显示,2026年款问界M8/M9的座舱控制器并未沿用麒麟9610A单芯片方案,而是转向麒麟990A与高通SA8155的双芯片组合。
这一选择背后是一套务实的逻辑:麒麟990A负责核心座舱功能并集成原生5G基带,高通SA8155承接360全景影像、音频解码等外围任务,两套硬件独立供电、互为备份。
绕开对先进制程的单一依赖,用系统级设计弥补单芯片性能的差距。该双芯片方案的总成本低于单颗高通SA8295方案,走出了一条以工程能力弥补制程差距的务实路径。
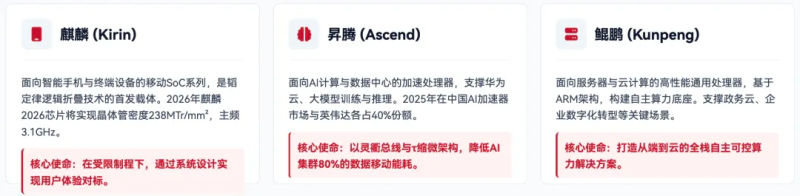
华为三条自研芯片产品线并行
AI计算与服务器领域则由昇腾与鲲鹏承接。麒麟芯片主要聚焦终端侧,而华为在数据中心侧的算力布局由昇腾AI加速器和鲲鹏服务器CPU承担。
2025年,华为昇腾在中国AI加速器市场与英伟达各占40%份额,超过80个大模型已基于昇腾适配开发。韬定律的系统层优化,灵衢总线、近封装光学I/O与3D折叠封装,已在昇腾384超节点中落地,目标到2035年实现AI系统硬件集成度100倍以上增长。
麒麟芯片在终端侧积累的逻辑折叠工程经验,将为昇腾后续引入折叠技术提供量产验证基础。
从K3V1到麒麟9050 Pro,华为已经走出了一条从“追赶制程”到“重新定义演进方向”的路。
这条路远未到终点。而徐松余那句“2027年的芯片已经在手上”,意味着下一场考试的准备已经开始了。
评论: