
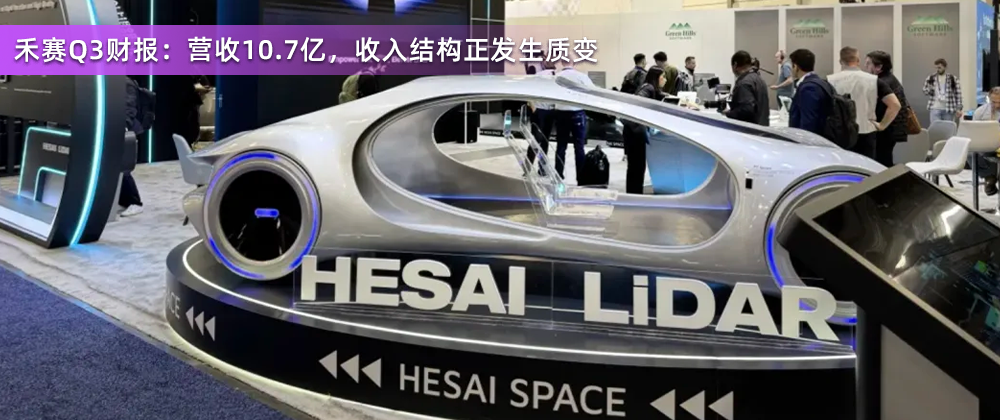
11月10日,禾赛交出了2026年第三季度成绩单。营收10.7亿元,同比增长34.3%;GAAP净利润8079万元,连续六个季度盈利,但同比下降68.5%;激光雷达交付72.9万台,同比增长65.3%。在中国车载主激光雷达市场,43%的份额依然稳坐头把交椅。
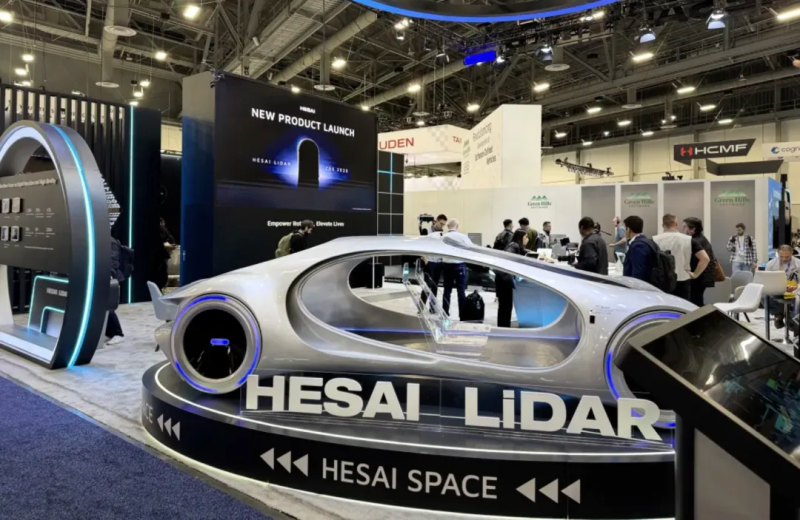
11月10日,禾赛交出了2026年第三季度成绩单。
从核心数字看,这是一份稳中向好的财报:营收10.7亿元,同比增长34.3%;GAAP净利润8079万元,连续六个季度盈利,但同比下降68.5%;激光雷达交付72.9万台,同比增长65.3%。在中国车载主激光雷达市场,43%的份额依然稳坐头把交椅。
更重要的变化来自另一组数字里:战略增长业务(SGI)营收9051万元,环比增长101.4%;机器人动力模组单季交付23405套,环比增长96.8%,累计出货突破3.5万套;三维世界数据引擎Kosmo发布即产生收入。
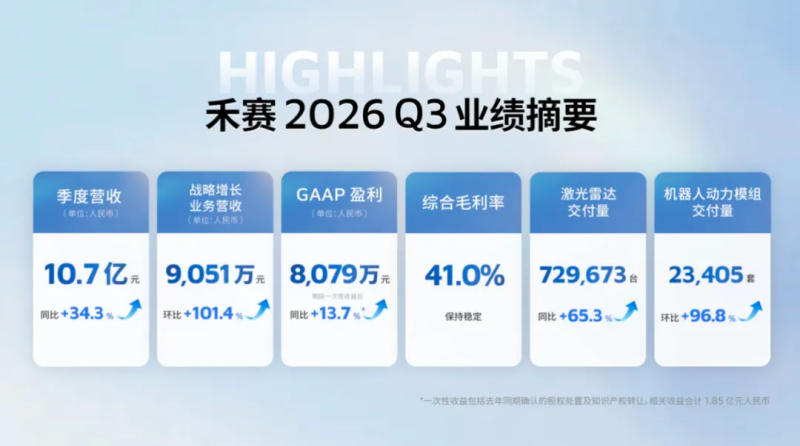
“前三季度SGI累计收入1.35亿元,已经超过了年初定下的全年1亿元目标。”禾赛科技CEO李一帆在财报会透露:本季度,汽车激光雷达以外的业务贡献了超过50%的总营收。
一家以“激光雷达公司”被市场认知的企业,收入结构正在发生质变,它在赌一个什么样的未来?
01
Kosmo出货就创收,商业模式有三种
禾赛这次财报最大的亮点,来自SGI业务,包括机器人动力模组和Kosmo空间智能平台两部分。
这是两个完全不同的生意,但底层逻辑是相通的:物理AI需要基础设施。
先看动力模组。
第三季度交付23405套,环比增长96.8%,月产能已经提到1万套,截至9月底累计出货35295套。管理层基于当前订单储备,预计2027年全年出货量能到六位数。
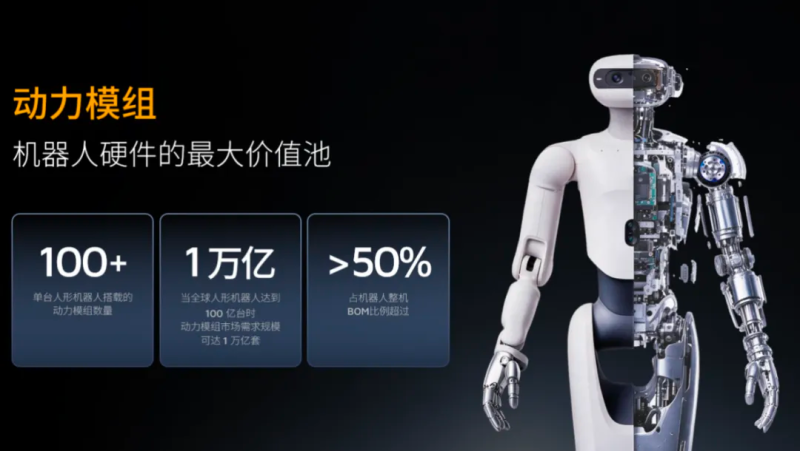
这个市场的想象空间在于单机价值量:一台全尺寸人形机器人可能需要超过100个执行模块,占整机物料成本的一半以上。禾赛选择的打法是垂直整合:减速器、电机等核心部件全部自研。
效果体现在产品力上:相比同类产品,禾赛动力模组体积缩小37%,功率密度提升至3倍,重量降低42%,背隙精度小于3弧分。这些数字翻译成机器人语言就是:更轻、更有劲、更精准。
客户方面,Sharpa目前还是最大贡献者。不过,管理层透露,Sharpa的表现吸引了近期发布人形机器人战略的头部AI公司,正在谈额外项目,而且应用场景不局限于人形机器人。
再看Kosmo。
7月首批样机出货,第三季度就已经开始贡献收入,商业化速度很快,主要包括三大块:具身智能,与银河通用、原力灵机合作等,接入机器人训练;影视娱乐,与皮克斯RenderMan合作,在影视制作中使用;涵盖旅游、文化遗产、游戏、电商等沉浸式体验,已联手高德,初期项目覆盖1000个试点站点,引入下一代空间商业服务。
李一帆指出,物理AI当前最大的瓶颈不是模型,是数据。数字世界的数据取之不尽,但真实世界的三维数据既稀缺又昂贵。
Kosmo的解法是把真实世界“搬运”进仿真。
硬件端,Kosmo One是全球首款8K超高清AI空间相机,集成了激光雷达、8K影像系统、一英寸大底CMOS和高精度IMU,普通室内场景大约15分钟能扫完100平方米。软件端,Kosmo World云平台一次重建能同步生成3DGS、mesh、depth三种形态的数据,生成速度是同类产品的约5倍,比人工建模快200倍,单次重建能生成超过10000条机器人训练轨迹。
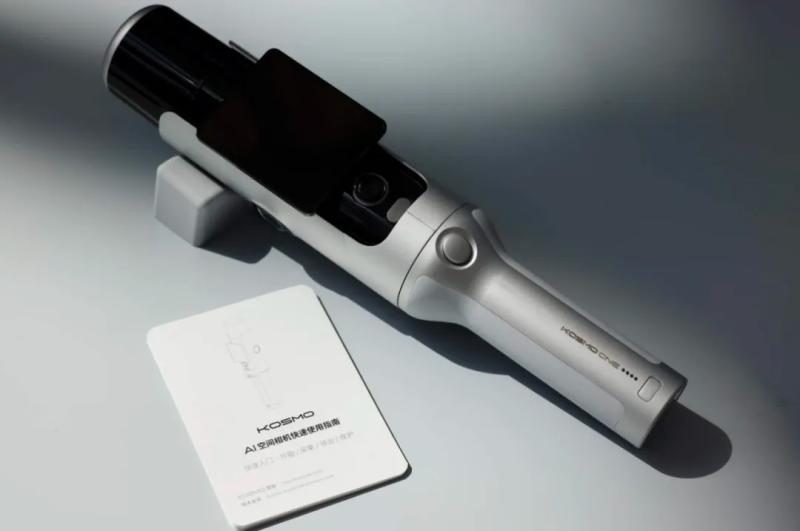
李一帆在财报会透露,Kosmo的商业模式主要分三种:卖硬件、卖软件订阅和按量计费、卖3D资产授权。“2026年硬件占大头,软件和资产收入预计2027年才会显著增长”。
不过,尽管势头很猛,但仍需要注意的是,SGI的经营亏损是8289万元。并且,由此禾赛三季度整体经营利润6258万元,同比下降19.1%;研发费用同比增长27.8%到2.54亿元,公司承认增量投入跟SGI有关。
换句话说,新业务的增长,是拿整体经营利润换来的。
当然,这个烧钱效率在早期阶段可以理解。
02
主业依然在赚钱,但受市场疲软影响
激光雷达没有故事了?恰恰相反。
2026年第三季度,激光雷达业务营收9.78亿元,经营利润1.45亿元,同比增长88%。利润增速远高于营收增速,说明它不是在粗放地铺量,而是在更有效率地赚钱。
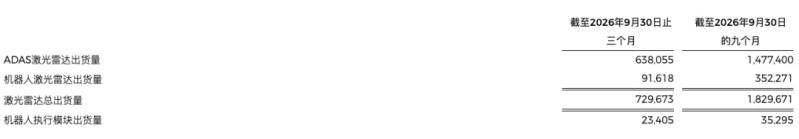
禾赛主要产品出货量
在李一帆看来,它还会继续增长,主要归因于三个正在发生的变化。
第一,L3把激光雷达从“选配”变成“刚需”。
L3级自动驾驶对系统冗余的要求是硬性的,高分辨率、远探测距离的主激光雷达成为不可回避的配置。禾赛旗舰ET系列因此拿到五家车企定点:一家欧洲顶级车企、凯迪拉克、吉利、长城,以及一家领先新能源车企,在手订单超过100万台。
第二,单车用量在增加。
过去一辆车一颗主雷达是常态,现在“主雷达+多颗补盲雷达”的方案正在渗透。本季度禾赛FTX补盲雷达新获零跑汽车和一家欧洲顶级车企定点,多激光雷达方案不局限于中国市场,也被全球车企接受。
第三,市场边界在拓宽。
五菱加入ATX客户名单,意味着激光雷达开始进入高销量大众车型,李一帆强调,ATX在明年已签约合同中的价格和利润率“有望保持相对稳定”,行业竞争趋于理性;海外业务不断推进,禾赛披露已获得包括奇瑞在内的七家中国OEM的出口项目定点,覆盖多个海外市场;与京东合作,后者计划五年内部署超400万台机器人、无人车及其他智能设备。
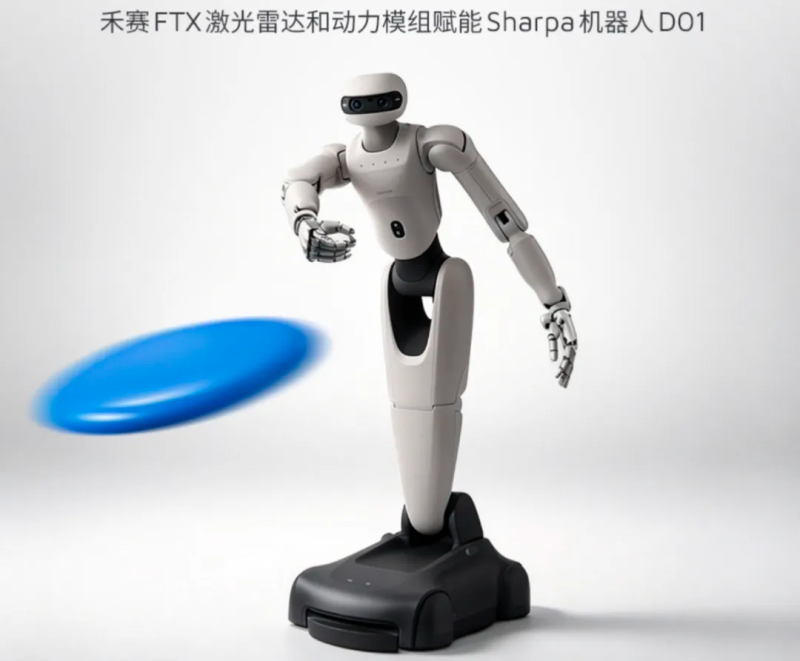
“机器人激光雷达这条线虽然出货量占比不高,但ASP和毛利率远高于ADAS产品,贡献了激光雷达总营收的约一半”。李一帆特别强调,今年前九个月,机器人激光雷达累计出货量同比增长超过一倍,高端产品的营收同比增长超过60%。Robotaxi和Robovan车队在扩张,人形机器人厂商开始单台搭载多颗激光雷达,JT128预计明年出货量能到六位数。
在他看来,“到2050年,人形机器人市场规模可能达到约7.5万亿美元,而全球媒体娱乐产业的市场机会约为2.8万亿美元。”
需要注意的是,李一帆也坦言,整体汽车市场需求疲软程度超出预期,多家车企年内下调了2026年销量目标,ADAS激光雷达出货量因此受到影响;某割草机器人客户因自身问题导致JT系列出货略低于预期。
03
禾赛在赌的,是物理AI的“水电煤”
业务进展如何,最终都要靠数据说话。
三季度,禾赛交付激光雷达72.97万台,同比增长65.3%;公司营收10.68亿元,同比增长34.3%,低于此前给出的11亿至11.5亿元指引。
净利润为8079万元,同比下降68.5%,主要因为上年同期有约1.85亿元的股权投资处置和知识产权转让一次性收益。剔除该一次性收益影响后,经调整净利润为1.19亿元,相比去年同期的2.877亿元仍下降58.6%。
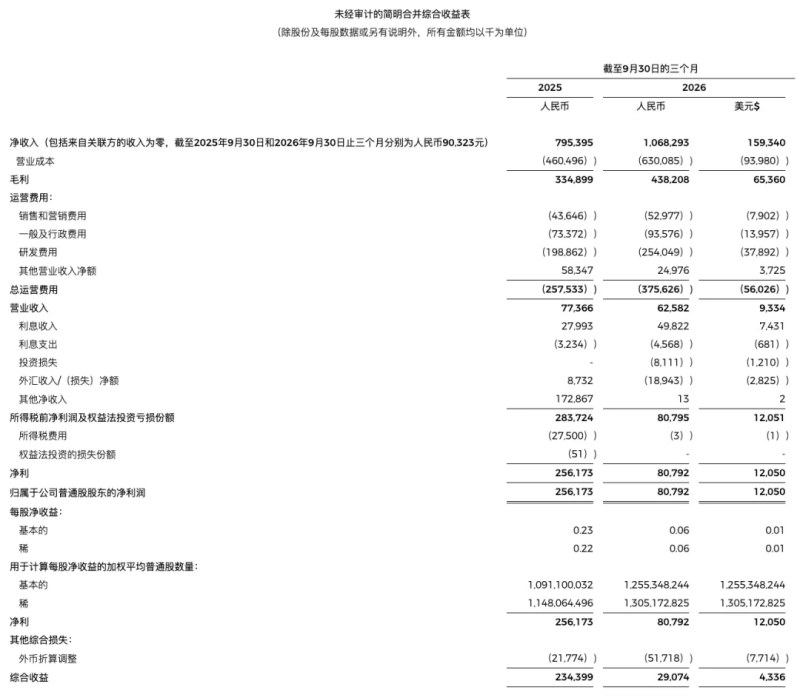
禾赛2026年第三季度主要财务数据
其中,激光雷达贡献了9.78亿元收入和1.45亿元经营利润,分别同比增长22.9%和88%。包括机器人动力模组、空间智能平台在内的SGI实现收入9051万元,经营亏损8289万元。受新业务亏损影响,禾赛三季度整体经营利润为6258万元,同比下降19.1%。
毛利率则由上年同期的42.1%降至41.0%,公司称,主要因为低毛利产品收入占比上升。
谈到未来,禾赛给出了清晰的指引。
2026年第四季度公司营收将在11亿元至11.5亿元之间。全年SGI营收指引重申2亿到3亿元;集团运营费用同比增长约20%,增量大部分投给SGI研发,剔除SGI之后核心激光雷达业务的运营费用其实是同比下降的;全年毛利率目标接近40%。
2027年,SGI营收目标约1亿美元,占总营收10%以上,并且预计这块业务当年实现盈亏平衡。
正如李一帆所言,过去十年禾赛做的是让机器“看见”世界,下一个十年它想做的是让机器“理解”并“改变”世界。
目前来看,已经初有成效。
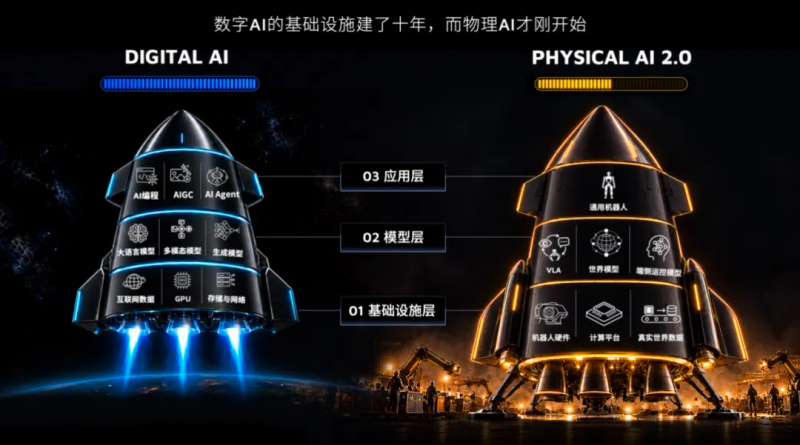
禾赛的战略图景其实很清楚:激光雷达是“眼睛”,负责感知;Kosmo是“大脑”,把真实世界转化成AI可训练的三维数据;动力模组是“肌肉”,把决策变成动作。
它,正从车载雷达厂商转向物理AI的全栈基础设施平台,要做新时代的“水电煤”。
评论: